ČNB zvýšila sazby na 4 %. Co to znamená pro vaši hypotéku?
Dopis z banky leží na kuchyňském stole a v televizi zrovna hlásí, že ČNB zvedla sazby. Přesně takový večer teď zažívají tisíce rodin. Pojďme si v klidu říct, co se opravdu změnilo a co s tím můžete udělat.
 Mgr. Jan Cýrus, PFP · · čtení na 5 minut
Večer, kdy přišel dopis z banky
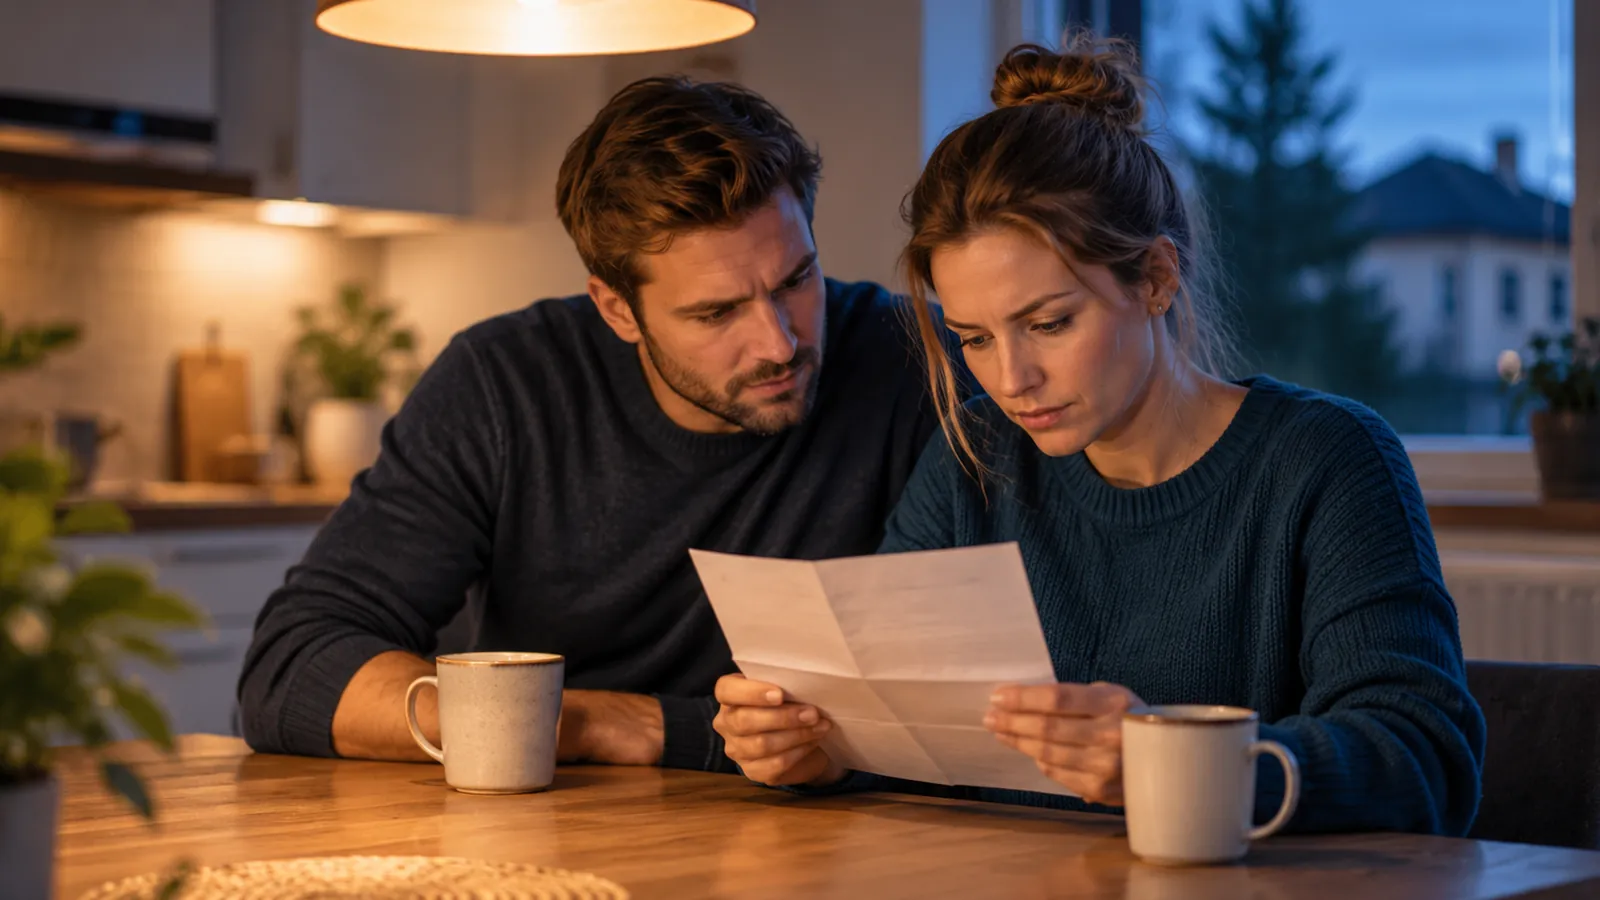
Petra a Martin bydlí s dvěma dětmi v řadovém domě kousek za Libercem. Hypotéku si brali v roce 2021, kdy sazby byly na historickém dně. Splátka 12 281 Kč měsíčně při sazbě 2,3 % jim tehdy přišla jako dobrý obchod a byla. Za pět let si na ni zvykli, dům postupně zabydleli a v rozpočtu měli místo i na kroužky a jednu dovolenou ročně.
Pak přišel dopis. Fixace končí, nová sazba 6,15 %, nová splátka 18 298 Kč. O šest tisíc víc. Každý měsíc. Martin dopis přečetl dvakrát, Petra mlčky počítala, co z rozpočtu zmizí: plavání, tábor, možná ta dovolená. A ve zprávách zrovna hlásili, že ČNB znovu zvedla sazby.
„Tak to bude ještě horší?“ zeptal se Martin. Ten večer nic nepodepsali. Druhý den to v klidu probrali a rozhodli se, že si nechají poradit, než cokoliv odsouhlasí.
Co se dnes stalo
Bankovní rada ČNB na zasedání 5. listopadu 2026 zvýšila dvoutýdenní repo sazbu ze 3,75 % na 4 %. Je to nejvyšší úroveň od začátku roku 2025. Rozhodnutí bylo těsné: pro zvýšení hlasovali čtyři členové rady, tři byli pro ponechání sazeb beze změny.
Spolu se základní sazbou vzrostla i lombardní sazba na 5 % a diskontní sazba na 3 %. Hlavním důvodem je podle ČNB riziko vyšší inflace. Nová prognóza počítá s inflací 2,1 % v letošním roce, ale 3,2 % v roce 2027.
Proč hypotéky nezdraží automaticky
Sazba ČNB se do hypoték nepropisuje jedna ku jedné. Banky si peníze na hypotéky s fixací na několik let obstarávají hlavně za dlouhodobější tržní sazby (tzv. úrokové swapy). Ty dnešní zvýšení z velké části předem počítaly a podle analytiků se od poloviny září drží na poměrně stabilních úrovních.
Pro představu: průměrná nabídková sazba hypoték podle Swiss Life Hypoindexu vzrostla z březnových 4,89 % na 5,79 % v říjnu, tedy o 0,9 procentního bodu. Nejvíc přitom zdražují delší fixace: pětiletá fixace vyšla v říjnu v průměru na 6,15 %. Nečekám skokovou změnu ze dne na den, ale ani návrat k levným hypotékám v nejbližších měsících.
Co to znamená pro vás
- Končí vám fixace v příštích měsících? Začněte to řešit včas. Na konci fixace můžete hypotéku bez poplatku převést k jiné bance a rozdíl mezi nabídkami bývá v desetinách procenta.
- Kupujete bydlení? Nečekejte na výrazné zlevnění hypoték. Důležitější než trefit „ten správný měsíc“ je mít dobře nastavený rozpočet a rezervu.
- Máte úspory na účtu? Vyšší sazby obvykle znamenají i vyšší úroky na spořicích účtech. Peníze ležící na běžném účtu bez úroku ale při inflaci kolem 3 % ztrácejí hodnotu.
Jak to dopadlo u Petry a Martina
Zůstatek jejich úvěru byl 2,8 mil. Kč a zbývalo 25 let splácení. Nabídku z dopisu jsem porovnal s ostatními bankami. Výsledek: sazba 5,79 %, která odpovídá říjnovému průměru trhu, a splatnost prodloužená zpět na 30 let.
A ještě jedna věc. Petra s Martinem už dva roky odkládali rekonstrukci koupelny. Protože to zapadlo do jejich finančního plánu, přidali jsme k úvěru 300 000 Kč neúčelové části. Koupelnu udělají teď a nemusí na ni sahat do rezervy.
| Původně (sazba 2,3 %) | 12 281 Kč měsíčně |
| Nabídka v dopise: 6,15 %, 2,8 mil. Kč, 25 let | 18 298 Kč měsíčně |
| Nové řešení: 5,79 %, 3,1 mil. Kč, 30 let | 18 170 Kč měsíčně |
| Oproti dopisu | o 128 Kč méně + 300 000 Kč na koupelnu |
Příběh je ilustrativní, jména jsou smyšlená. Výpočet: anuitní splátka; původní splátka 12 281 Kč při sazbě 2,3 % a zůstatku 2,8 mil. Kč na 25 let. Sazby vycházejí ze Swiss Life Hypoindexu za říjen 2026 (průměr 5,79 %, pětiletá fixace 6,15 %). Skutečná sazba závisí na bance, výši úvěru, hodnotě nemovitosti a délce fixace.
Splátka je nižší než v dopise a k tomu nová koupelna. Pro Petru a Martina to ale znamená hlavně jedno: místo bezmoci z dopisu teď mají plán. Rozpočet jsme spolu nastavili tak, aby vyšší splátka nebolela, a tábor pro děti zůstal.
Férově dodávám: delší splatnost znamená, že za celou dobu zaplatí na úrocích víc. Proto jsme ji nevolili automaticky, ale jako součást finančního plánu, kde má každá koruna svůj úkol. Až to rozpočet dovolí, mohou splatnost zase zkrátit.
Jak by vypadala splátka u vás, si můžete orientačně spočítat v hypoteční kalkulačce.
Jak postupovat, když vám končí fixace
- Zjistěte si datum konce fixace a zůstatek úvěru. Najdete je ve smlouvě nebo v internetovém bankovnictví.
- Počkejte na nabídku své banky, kterou vám pošle s předstihem před koncem fixace, a nepodepisujte ji hned.
- Nechte si nabídku porovnat s ostatními bankami. Někdy stačí, aby vaše banka viděla konkurenční nabídku, a sazbu sama sníží.
- Rozhodněte se podle čísel, ne podle pocitu: výše splátky, délka fixace a vaše další plány.
Podrobněji to rozebírám v článku Končí vám fixace? Nečekejte na obálku z banky.
Časté otázky
Zdraží hypotéky hned po zvýšení sazby ČNB?
Ne automaticky. Sazby hypoték se odvíjejí hlavně od dlouhodobějších sazeb na finančních trzích, které s takovým krokem ČNB počítaly už dopředu. Banky ceníky mění postupně a každá jinak.
Končí mi fixace. Mám přijmout nabídku své banky?
Nabídku banky si určitě přečtěte, ale nepřijímejte ji naslepo. Na konci fixace můžete hypotéku bez poplatku za předčasné splacení převést k jiné bance. Nabídku vám zdarma porovnám s konkurencí.
Vyplatí se teď zvolit kratší, nebo delší fixaci?
Záleží na rozdílu sazeb mezi fixacemi v konkrétní bance a na tom, jak velkou jistotu splátky potřebujete. Obecně neplatí, že jedna délka fixace je vždy lepší. Projdu s vámi obě varianty na číslech.
- ČTK: ČNB zvýšila základní úrokovou sazbu o čtvrt bodu (5. 11. 2026)
- Patria.cz: Česká národní banka znovu utáhla měnovou politiku (5. 11. 2026)
- Swiss Life Hypoindex říjen 2026: průměrná nabídková sazba 5,79 % (hyponamiru.cz)
Článek má informativní charakter a nepředstavuje nabídku úvěru ani investiční doporučení.